Leistung
Privatinsolvenz in Dortmund – Ablauf, Dauer und Kosten
Die Privatinsolvenz hat einen schlechteren Ruf, als sie verdient. Für viele ist sie der kürzeste Weg zurück in ein normales Leben: nach drei Jahren sind die Schulden erlassen, unabhängig davon, wie hoch sie waren.
Für wen die Privatinsolvenz gedacht ist
Das Verbraucherinsolvenzverfahren steht Privatpersonen offen, die zahlungsunfähig sind — also ihre laufenden Verbindlichkeiten dauerhaft nicht mehr bedienen können. Auch ehemals Selbstständige können es nutzen, wenn ihre Verhältnisse überschaubar sind und keine Forderungen aus Arbeitsverhältnissen offen stehen. Andernfalls greift die Regelinsolvenz.
Ein häufiges Missverständnis: Es gibt keine Mindestschuldenhöhe. Entscheidend ist nicht, wie viel Sie schulden, sondern ob Sie es aus eigener Kraft in überschaubarer Zeit zurückführen können.
Der außergerichtliche Versuch steht am Anfang
Vor dem Gericht steht immer der Versuch einer Einigung mit allen Gläubigern. Wir erstellen dafür einen Schuldenbereinigungsplan aus Ihren Einnahmen, Ausgaben und den Pfändungsfreigrenzen und legen ihn jedem Gläubiger vor.
Stimmen alle zu, ist das Verfahren beendet, bevor es begonnen hat — ohne Eintrag in öffentlichen Registern. Lehnt auch nur einer ab, bescheinigen wir das Scheitern nach § 305 InsO. Diese Bescheinigung ist die Eintrittskarte zum Gericht.
Was im Verfahren mit Ihrem Einkommen passiert
Abgeführt wird nur der pfändbare Teil Ihres Einkommens. Der unpfändbare Grundbetrag von derzeit 1.587,40 € monatlich bleibt bei Ihnen, bei Unterhaltspflichten deutlich mehr. Wer Bürgergeld bezieht oder eine kleine Rente hat, zahlt in der Regel gar nichts.
Ihre Wohnung behalten Sie. Auch der Hausrat bleibt unangetastet, ebenso ein Auto, wenn Sie es für den Weg zur Arbeit brauchen. Was verwertet wird, sind Vermögenswerte wie Sparguthaben, Lebensversicherungen mit Rückkaufswert oder eine zweite Immobilie.
Nach drei Jahren: die Restschuldbefreiung
Drei Jahre nach Eröffnung des Verfahrens erteilt das Gericht die Restschuldbefreiung. Alles, was dann noch offen ist, erlischt — unabhängig von der Höhe und davon, wie viel Sie tatsächlich zurückgezahlt haben.
Nicht erlassen werden Geldstrafen, Bußgelder, Unterhaltsrückstände aus vorsätzlicher Pflichtverletzung und Forderungen aus vorsätzlich begangener unerlaubter Handlung. Ob Sie davon betroffen sind, klären wir vor Verfahrensbeginn, nicht danach.
Ablauf
So gehen wir vor
-
Erstgespräch
Wir prüfen, ob die Privatinsolvenz für Sie der richtige Weg ist — oder ob eine außergerichtliche Einigung schneller zum Ziel führt.
-
Gläubiger erfassen und prüfen
Wir holen alle Forderungsaufstellungen ein und prüfen jede Forderung auf Höhe, Verjährung und Berechtigung.
-
Außergerichtlicher Einigungsversuch
Wir legen den Schuldenbereinigungsplan vor. Kommt die Einigung zustande, ist das Verfahren hier zu Ende.
-
Antrag beim Amtsgericht Dortmund
Mit der Bescheinigung nach § 305 InsO stellen wir den Antrag. Das Gericht eröffnet das Verfahren und bestellt einen Treuhänder.
-
Wohlverhaltensphase
Drei Jahre lang führen Sie den pfändbaren Anteil ab und halten Ihre Auskunfts- und Erwerbspflichten ein. Wir begleiten Sie dabei.
-
Restschuldbefreiung
Das Gericht erteilt den Beschluss. Danach helfen wir beim Aufräumen der SCHUFA-Einträge.
Häufige Fragen
Was Mandanten uns dazu fragen
Wie lange dauert die Privatinsolvenz wirklich?
Drei Jahre ab Eröffnung des Verfahrens bis zur Restschuldbefreiung. Davor liegt der außergerichtliche Einigungsversuch, der je nach Zahl der Gläubiger einige Wochen bis wenige Monate braucht. Realistisch rechnen Sie also mit gut drei bis dreieinhalb Jahren.
Was kostet mich das Verfahren?
Gerichtskosten und Treuhändervergütung liegen im niedrigen vierstelligen Bereich, können aber auf Antrag gestundet werden — Sie zahlen sie dann erst nach der Restschuldbefreiung und nur, wenn Sie es können. Unsere Vergütung ist in Raten zahlbar, das Erstgespräch kostenlos.
Erfährt mein Arbeitgeber davon?
Ja, denn er muss als Drittschuldner den pfändbaren Anteil abführen. Er erfährt vom Verfahren, nicht aber von Einzelheiten Ihrer Situation. Eine Kündigung allein deswegen wäre unwirksam.
Bleibt die Insolvenz in der SCHUFA stehen?
Der Eintrag wird sechs Monate nach Erteilung der Restschuldbefreiung gelöscht. Die Veröffentlichung im Insolvenzbekanntmachungsportal endet ebenfalls sechs Monate nach Aufhebung des Verfahrens.
Darf ich während des Verfahrens ein Konto haben?
Ja. Sie brauchen sogar eines, und zwar als P-Konto. Jede Bank ist verpflichtet, Ihnen ein Basiskonto zu führen.
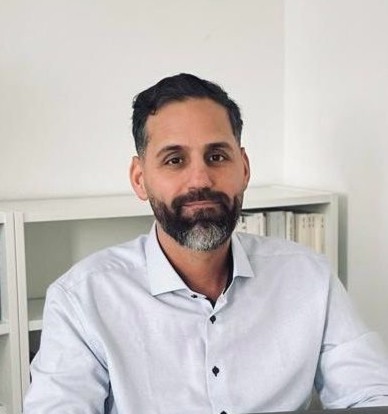
Am Ende des ersten Gesprächs wissen Sie, woran Sie sind.
Mevlüt Okumus · Schuldnerberatung MO
Kostenlose Erstberatung In 6 Schritten zu Ihrem Termin – unter 60 Sekunden. Schritt 1 von 6 Wir melden uns im gewählten Zeitfenster bei Ihnen – in der Regel innerhalb von 24 Stunden. Es eilt? 0151 10 66 36 99
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben zur Kontaktaufnahme zu.
Details in unserer Datenschutzerklärung.
Anfrage ist angekommen
Geeignete Stelle
Bescheinigung nach § 305 Abs. 1 Nr. 1 InsO für das Verbraucherinsolvenzverfahren.
Anwaltliche Begleitung
Rechtsdienstleistungen erbringt eine Kanzlei mit Zulassung durch die Kammer Dortmund
Spezialisiert auf Insolvenz
10 Jahre Erfahrung, über 57 bewertete Mandate mit 4,8 von 5 Sternen.