HÄUFIGE FRAGEN
Antworten auf die Fragen, die uns am häufigsten gestellt werden
Schuldenfrei werden ist kein Geheimwissen. Hier finden Sie die wichtigsten Antworten — verständlich und ohne Paragrafendickicht. Wenn Ihre Frage nicht dabei ist, rufen Sie uns an: 0151 10 66 36 99. Das Erstgespräch ist kostenlos.
Außergerichtliche Einigung
Was ist eine außergerichtliche Einigung — und wann lohnt sie sich?
Bei der außergerichtlichen Einigung verhandeln wir direkt mit Ihren Gläubigern, ohne dass ein Gericht eingeschaltet wird. Aus Ihrem Einkommen, Ihren Ausgaben und den gesetzlichen Pfändungsfreigrenzen errechnen wir, was Sie realistisch zahlen können, und legen den Gläubigern daraus ein Angebot vor — als Ratenzahlung oder als einmalige Vergleichssumme.
Sie lohnt sich vor allem, wenn Sie wenige Gläubiger haben, ein geregeltes Einkommen beziehen oder Dritte Sie mit einem Einmalbetrag unterstützen können. Der Vorteil: kein Gerichtsverfahren, keine öffentliche Bekanntmachung, keine sechsjährige Bindung.
Wie hoch muss mein Angebot an die Gläubiger sein?
Eine feste Quote gibt es nicht. Entscheidend ist, dass Ihre Gläubiger mit dem Angebot besser stehen als im Insolvenzverfahren. Wenn bei Ihnen nichts pfändbar ist, kann auch eine niedrige einstellige Quote akzeptabel sein — in anderen Fällen liegt sie deutlich höher.
Wir rechnen Ihnen die Vergleichsprognose vor der Verhandlung aus, damit Sie wissen, worauf Sie sich einlassen.
Was passiert, wenn ein einzelner Gläubiger ablehnt?
Im außergerichtlichen Verfahren gilt das Alles-oder-nichts-Prinzip: Stimmt nur ein Gläubiger nicht zu, ist die Einigung gescheitert. Das ist kein Rückschlag, sondern der reguläre Weg zum nächsten Schritt — wir stellen Ihnen dann die Bescheinigung nach § 305 Abs. 1 Nr. 1 InsO aus, mit der Sie den Insolvenzantrag beim Amtsgericht Dortmund einreichen können.
Die Vorarbeit war also nicht umsonst: Gläubigerverzeichnis und Forderungsprüfung übernehmen wir eins zu eins in den Antrag.
Muss ich erst die außergerichtliche Einigung versuchen?
Ja. Für Verbraucher ist der außergerichtliche Einigungsversuch gesetzlich vorgeschrieben, bevor ein Insolvenzantrag zulässig ist. Die Bescheinigung darüber darf nur von einer geeigneten Stelle oder von Rechtsanwälten und Steuerberatern ausgestellt werden.
Der Versuch darf bei Antragstellung nicht älter als sechs Monate sein.
Privatinsolvenz
Wie lange dauert die Privatinsolvenz heute?
Die Wohlverhaltensphase dauert drei Jahre ab Eröffnung des Verfahrens. Danach erteilt das Gericht die Restschuldbefreiung — unabhängig davon, wie viel Sie in dieser Zeit zurückzahlen konnten.
Gerechnet wird ab dem Eröffnungsbeschluss, nicht ab Antragstellung. Zwischen Antrag und Eröffnung liegen beim Amtsgericht Dortmund erfahrungsgemäß einige Wochen bis wenige Monate.
Haftet mein Ehepartner für meine Schulden?
Nein — allein durch die Ehe entsteht keine Haftung. Ihr Partner haftet nur, wenn er selbst mitunterschrieben hat, gebürgt hat oder gemeinsam Vertragspartner ist, etwa bei einem gemeinsamen Darlehen oder einem Gemeinschaftskonto.
Achtung bei der Zugewinngemeinschaft: Die Haftung bleibt getrennt, aber gemeinsames Vermögen kann im Verfahren eine Rolle spielen. Das prüfen wir im Erstgespräch konkret.
Darf mein Vermieter mir wegen der Insolvenz kündigen?
Nur wegen des Insolvenzverfahrens darf Ihnen nicht gekündigt werden — eine entsprechende Klausel im Mietvertrag wäre unwirksam. Gefährlich wird es bei Mietrückständen aus der Zeit vor dem Verfahren.
Laufende Miete zahlen Sie während des Verfahrens weiter aus Ihrem pfändungsfreien Einkommen. Wenn bereits Rückstände bestehen, sprechen Sie uns früh an — hier lässt sich oft noch etwas retten.
Erfährt mein Arbeitgeber von der Insolvenz?
Ja, wenn Ihr Einkommen über der Pfändungsfreigrenze liegt: Der Insolvenzverwalter zeigt dem Arbeitgeber die Abtretung an, damit der pfändbare Teil abgeführt wird. Liegt Ihr Einkommen darunter, bleibt es in der Regel unbemerkt.
Eine Kündigung allein wegen der Insolvenz ist unzulässig. Bei Berufen mit besonderen Anforderungen — etwa im Finanzbereich oder im öffentlichen Dienst — schauen wir uns Ihre Situation vorher genau an.
Kann ich mein Auto behalten?
Häufig ja. Ein Fahrzeug, das Sie nachweislich für den Weg zur Arbeit brauchen und das keinen erheblichen Wert mehr hat, bleibt Ihnen meist erhalten. Bei einem hochwertigen Wagen kann der Verwalter verlangen, dass Sie auf ein günstigeres Fahrzeug umsteigen und die Differenz zur Masse geben.
Läuft das Auto noch über Finanzierung oder Leasing, gilt eine eigene Systematik — bringen Sie die Verträge zum Erstgespräch mit.
Und mein Haus oder meine Eigentumswohnung?
Immobilien gehören grundsätzlich zur Insolvenzmasse und werden verwertet. Eine Ausnahme gibt es, wenn die Immobilie so hoch belastet ist, dass nach Abzug der Grundschulden nichts übrig bliebe — dann gibt der Verwalter sie unter Umständen frei.
Wenn Eigentum im Spiel ist, ist eine frühe Beratung besonders wichtig. Übereilte Übertragungen an Angehörige sind fast immer der falsche Weg und lassen sich anfechten.
Was ist bei Kontopfändung sofort zu tun?
Wandeln Sie Ihr Girokonto umgehend in ein Pfändungsschutzkonto um. Die Bank muss das auf Verlangen innerhalb von vier Geschäftstagen erledigen, und die Umwandlung wirkt auf den Monatsbeginn zurück.
Auf dem P-Konto ist Ihr Grundfreibetrag automatisch geschützt. Für Kinder, Unterhaltspflichten oder Sozialleistungen brauchen Sie zusätzlich eine P-Konto-Bescheinigung — die stellen wir Ihnen aus, in dringenden Fällen am selben Tag.
Wie viel von meinem Lohn bleibt mir?
Das regelt die Pfändungstabelle. Der Grundfreibetrag liegt seit dem 1. Juli 2026 bei 1.587,40 Euro netto im Monat; für jede unterhaltsberechtigte Person erhöht er sich. Die Beträge werden jährlich zum 1. Juli angepasst.
Bestimmte Einkommensteile sind zusätzlich geschützt — dazu zählt das Weihnachtsgeld bis zur Hälfte des monatlichen Grundfreibetrags. Auch Urlaubsgeld, Zuschläge für Nacht- und Feiertagsarbeit sowie Erziehungsgeld sind ganz oder teilweise unpfändbar.
Was passiert mit meiner Altersvorsorge?
Ein zertifizierter Riester-Vertrag ist in der Ansparphase geschützt, soweit die geförderten Beiträge betroffen sind. Auch Ansprüche aus der gesetzlichen Rentenversicherung und aus betrieblicher Altersvorsorge bleiben in der Regel unangetastet.
Anders sieht es bei frei angesparten Lebens- und Rentenversicherungen aus — die sind häufig verwertbar. Lassen Sie die Verträge vor Antragstellung prüfen, statt sie vorschnell zu kündigen.
Darf ich während des Verfahrens neue Schulden machen?
Neue Verbindlichkeiten sind nicht verboten, aber gefährlich: Wenn Sie erkennbar nicht zahlen können, riskieren Sie einen Versagungsantrag — und damit die Restschuldbefreiung. Laufende Verpflichtungen wie Miete, Strom und Telefon zahlen Sie natürlich weiter.
Kreditkarten werden Sie im Verfahren praktisch nicht bekommen. Für den Alltag reicht eine Debitkarte zum P-Konto; Prepaid-Karten funktionieren für Online-Buchungen.
Wann werden meine SCHUFA-Einträge gelöscht?
Der Eintrag über die erteilte Restschuldbefreiung wird sechs Monate nach der Bekanntmachung gelöscht. Einzelne Negativmerkmale zu den betroffenen Forderungen sollten mit der Restschuldbefreiung ebenfalls entfallen.
In der Praxis bleiben oft Einträge stehen, die längst hätten verschwinden müssen. Wir holen für Sie die Selbstauskunft ein und beantragen die Löschung — das gehört bei uns zur Nachbetreuung dazu.
Selbstständige und Unternehmen
Ich bin selbstständig — Privat- oder Regelinsolvenz?
Das hängt an zwei Punkten: Haben Sie weniger als 20 Gläubiger, und bestehen Forderungen aus Arbeitsverhältnissen — also offene Löhne, Sozialabgaben oder Lohnsteuer? Wenn Sie die Selbstständigkeit beendet haben, unter 20 Gläubiger kommen und keine Arbeitnehmerforderungen offen sind, ist das Verbraucherverfahren möglich.
In allen anderen Fällen gilt das Regelinsolvenzverfahren. Dort entfällt der vorgeschaltete Einigungsversuch, dafür ist der Antrag umfangreicher.
Kann ich während des Verfahrens selbstständig bleiben?
Ja. Der Insolvenzverwalter kann Ihre selbstständige Tätigkeit freigeben; dann arbeiten Sie auf eigene Rechnung weiter und führen an die Masse ab, was Sie als Angestellter in vergleichbarer Position pfändbar verdienen würden.
Das funktioniert nur, wenn die Tätigkeit tatsächlich trägt. Wir rechnen das vorher mit Ihnen durch, damit Sie nicht in eine zweite Schieflage laufen.
Wie gefährlich sind Steuer- und Sozialversicherungsschulden?
Das ist der kritischste Bereich überhaupt. Nicht abgeführte Arbeitnehmeranteile zur Sozialversicherung sind nach § 266a StGB strafbar, und solche Forderungen sind von der Restschuldbefreiung ausgenommen — sie bleiben also auch nach drei Jahren bestehen. Gleiches gilt für Steuerschulden aus Steuerstraftaten.
Wenn Sie hier Rückstände haben, warten Sie bitte nicht ab. Je früher wir hinzukommen, desto mehr Handlungsspielraum bleibt.
Ein Gläubiger hat einen Insolvenzantrag gegen mich gestellt — was jetzt?
Hier laufen kurze Fristen. Sie können den Antrag abwehren, indem Sie die Forderung begleichen oder die Zahlungsunfähigkeit widerlegen — oder Sie stellen einen eigenen Antrag. Der Eigenantrag hat einen entscheidenden Vorteil: Nur damit können Sie die Restschuldbefreiung beantragen.
Melden Sie sich am selben Tag, an dem Sie die Post vom Gericht bekommen. Telefonisch erreichen Sie uns unter 0151 10 66 36 99.
Bin ich verpflichtet, Insolvenz anzumelden?
Als Einzelunternehmer oder Freiberufler nicht — für Sie ist der Antrag ein Recht, keine Pflicht. Bei einer GmbH, UG oder AG sieht es anders aus: Dort müssen die Geschäftsführer bei Zahlungsunfähigkeit binnen drei Wochen und bei Überschuldung binnen sechs Wochen den Antrag stellen.
Wer diese Frist versäumt, macht sich wegen Insolvenzverschleppung strafbar und haftet persönlich. Das ist einer der häufigsten und teuersten Fehler.
Kosten, Ablauf und Unterlagen
Was kostet die Beratung bei Ihnen?
Das Erstgespräch ist kostenlos und unverbindlich — telefonisch, per Video oder bei uns am Westfalendamm in Dortmund. Danach erhalten Sie ein schriftliches Angebot mit einem Festpreis, bevor Sie sich entscheiden.
Wir rechnen nicht nach Stunden ab und verlangen keine Vorkasse für Leistungen, die noch nicht erbracht sind. Was der Weg bei Ihnen kostet, wissen Sie, bevor Sie unterschreiben.
Übernimmt jemand die Gerichtskosten?
Die Verfahrenskosten des Insolvenzgerichts können auf Antrag gestundet werden, wenn Ihr Vermögen dafür nicht ausreicht. Den Stundungsantrag stellen wir gemeinsam mit dem Insolvenzantrag — er wird in aller Regel bewilligt.
Nach Erteilung der Restschuldbefreiung wird geprüft, ob Sie die gestundeten Kosten in Raten nachzahlen können. Häufig werden sie erlassen.
Welche Unterlagen soll ich zum Erstgespräch mitbringen?
Ideal ist: alle Schreiben von Gläubigern und Inkassounternehmen, Mahnbescheide und Vollstreckungsbescheide, die letzten drei Gehaltsabrechnungen oder Ihr Leistungsbescheid, Mietvertrag, Kontoauszüge der letzten drei Monate sowie eine aktuelle SCHUFA-Selbstauskunft.
Falls Sie nicht alles beisammen haben: Kommen Sie trotzdem. Wir sortieren gemeinsam und holen Fehlendes nach — unvollständige Unterlagen sind kein Grund, den Termin zu verschieben.
Ist der Offenbarungseid dasselbe wie die Vermögensauskunft?
Der Begriff Offenbarungseid ist veraltet. Heute heißt das Vermögensauskunft: Sie geben beim Gerichtsvollzieher Ihre Einkommens- und Vermögensverhältnisse an und versichern deren Richtigkeit an Eides statt. Der Eintrag ins Schuldnerverzeichnis bleibt drei Jahre bestehen.
Wenn Sie eine Ladung erhalten haben, erscheinen Sie auf jeden Fall — sonst droht Haft zur Erzwingung. Bringen Sie die Ladung zu uns mit, wir bereiten den Termin mit Ihnen vor.
Muss ich jede Forderung akzeptieren, die man mir schickt?
Nein. Wir prüfen jede Forderung auf Grund, Höhe und Verjährung. Gerade bei Inkassounternehmen sind Nebenkosten, Zinsen und Gebühren oft überhöht angesetzt, und manche Forderungen sind längst verjährt — ohne Titel nach drei Jahren zum Jahresende.
Zahlen Sie nichts, ohne dass jemand die Forderung geprüft hat. Eine Teilzahlung oder ein Anerkenntnis kann die Verjährung neu starten lassen.
Wie diskret ist die Beratung?
Alles, was Sie uns anvertrauen, bleibt bei uns. Wir kontaktieren niemanden aus Ihrem Umfeld, und Termine lassen sich auch abends oder außerhalb der üblichen Zeiten legen.
Zur Eröffnung des Insolvenzverfahrens gehört allerdings eine öffentliche Bekanntmachung unter insolvenzbekanntmachungen.de. Diese Veröffentlichung wird sechs Monate nach Aufhebung des Verfahrens wieder gelöscht.
Kann ich mich auch aus Bochum oder dem Umland beraten lassen?
Ja. Unser Büro in Dortmund liegt am Westfalendamm, gut erreichbar aus dem gesamten östlichen Ruhrgebiet. Einen zweiten Standort haben wir in Bochum an der Herner Straße.
Wenn Ihnen der Weg zu weit ist oder Sie zeitlich gebunden sind: Wir beraten auch telefonisch und per Video, Unterlagen können Sie verschlüsselt übermitteln.
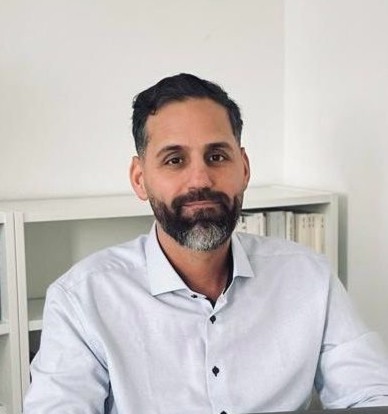
Am Ende des ersten Gesprächs wissen Sie, woran Sie sind.
Mevlüt Okumus · Schuldnerberatung MO
Kostenlose Erstberatung In 6 Schritten zu Ihrem Termin – unter 60 Sekunden. Schritt 1 von 6 Wir melden uns im gewählten Zeitfenster bei Ihnen – in der Regel innerhalb von 24 Stunden. Es eilt? 0151 10 66 36 99
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben zur Kontaktaufnahme zu.
Details in unserer Datenschutzerklärung.
Anfrage ist angekommen
Geeignete Stelle
Bescheinigung nach § 305 Abs. 1 Nr. 1 InsO für das Verbraucherinsolvenzverfahren.
Anwaltliche Begleitung
Rechtsdienstleistungen erbringt eine Kanzlei mit Zulassung durch die Kammer Dortmund
Spezialisiert auf Insolvenz
10 Jahre Erfahrung, über 57 bewertete Mandate mit 4,8 von 5 Sternen.